Det danske erhvervsejendomsmarked vurderes i stigende grad efter faste skabeloner. Kunder med solid økonomi, betydelig friværdi eller en velbegrundet ejendomscase får alligevel afslag, fordi de falder uden for standardkassen: udvikleren med stram overtagelsesfrist, selskabet med svingende indtjening, investoren uden dokumenteret udlejningshistorik.
Fintra er bygget som broen mellem de kunder og det marked for specialiseret ejendomskredit, der findes ved siden af bankerne. I stedet for at kunden selv skal opsøge den ene långiver efter den anden, samler vi sagen ét sted, vurderer den og sender den videre til den partner, der er bedst stillet til at finansiere netop den type sag.
Vi låner ikke selv penge ud. Vi kender markedet, kravene og de rigtige indgange - og vi bruger dem til at give kunden et reelt svar i stedet for et blankt nej.
Kort om selskabet
- Speciale
- Ejendomskredit med pant i fast ejendom
- Marked
- Hele Danmark — erhverv
- Model
- Uafhængig formidling til specialiserede kreditpartnere
- Selskab
- Fintra ApS, CVR-nr. 46 46 98 44
Det, vi holder fast i
Faglig vurdering frem for skabelon
Sagerne bliver læst af mennesker. Ejendommens værdi, sikkerheden og den reelle betalingsevne vejer tungere end en automatisk scoremodel.
Tinglyst sikkerhed i bund
Al finansiering, vi formidler, bygger på pant i fast ejendom med tinglysning og MitID. Det er rammen om både kundens og partnerens tryghed.
Finansiering som en bro
Et lån hos en specialiseret partner er sjældent et slutpunkt. Efter to til tre års dokumenteret drift eller betalingshistorik hjælper vi med at se på omlægning.
Åbenhed om forretningsmodellen
Kunden betaler ikke for vores arbejde. Vi modtager honorar fra kreditpartneren, når et lån bliver udbetalt — og det siger vi højt, før sagen sendes videre.
Stifter & ledelse
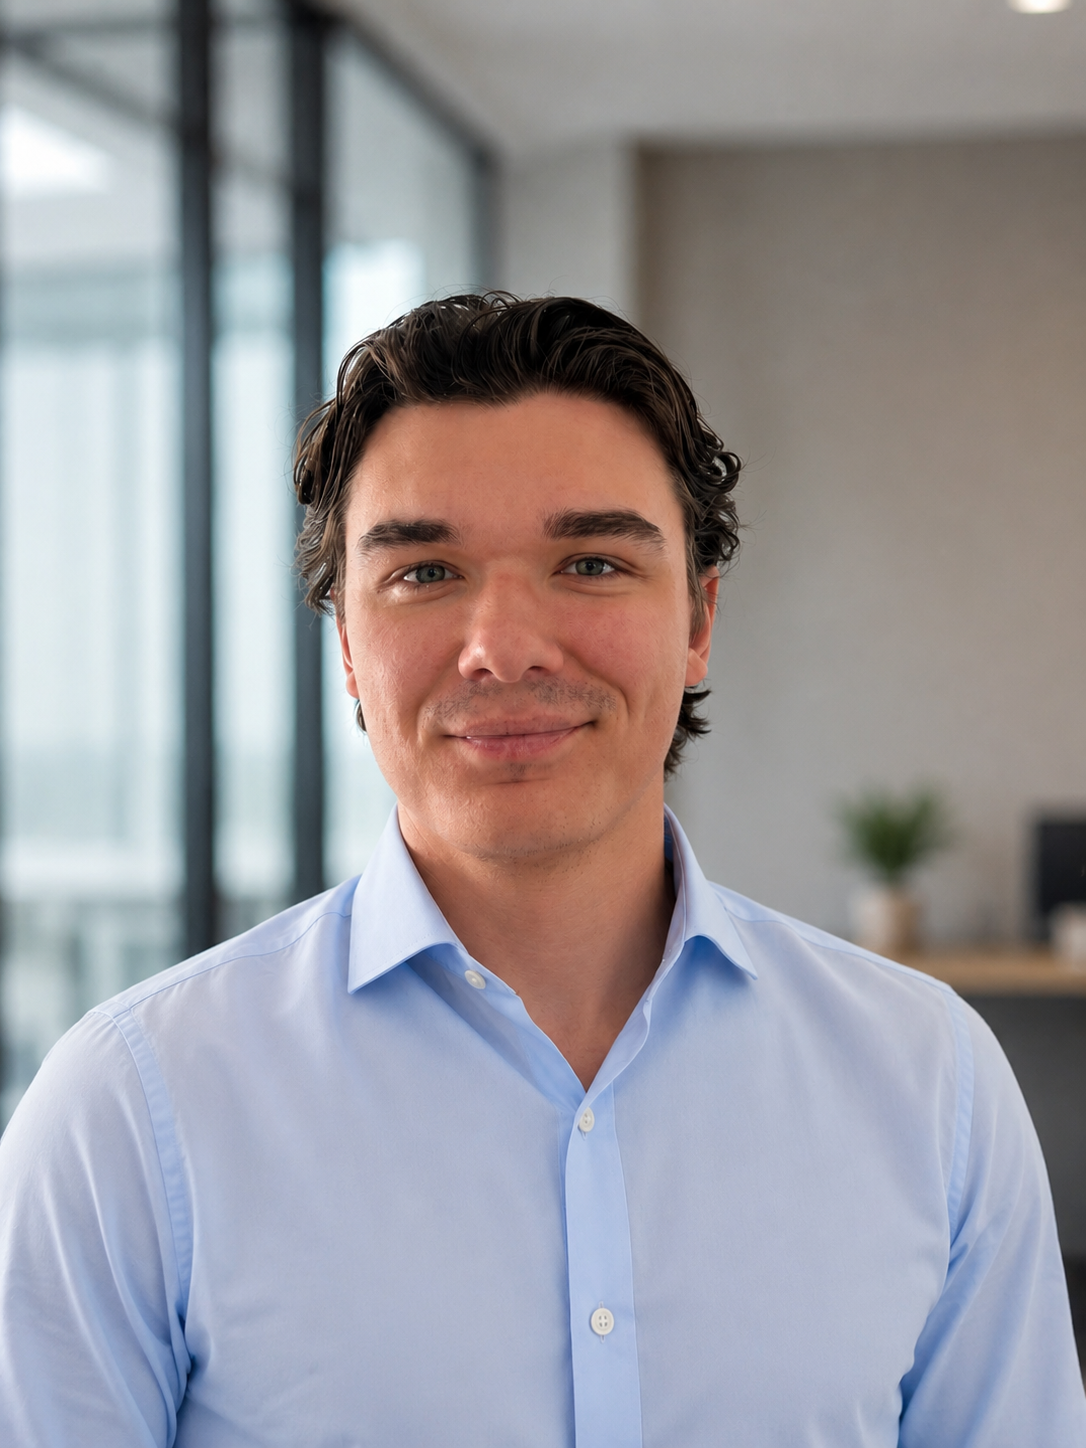
Philip Engelbrecht
Stifter & adm. direktør
Philip har baggrund fra investeringsrådgivning i Luxembourg og privat- og erhvervsrådgivning i en større dansk bank. Han står bag Fintras partnernetværk og den daglige drift.
Fintra blev skabt, fordi alt for mange sunde sager blev afvist, alene fordi de ikke passede ind i bankens skabelon. Markedsforståelsen kommer fra bankverdenen, og eksekveringen fra et digitalt sagsforløb, hvor kunden slipper for at gentage sin historie hos den ene långiver efter den anden.
Philip på LinkedInSådan tjener vi penge
Kunden betaler aldrig et honorar til Fintra. Vi er ikke en bank og ejer ingen lån. Vores honorar kommer fra kreditpartneren og udbetales først, når et lån er gennemført.
Fintra er ikke en uafhængig rådgiver i lovens forstand: honorarets størrelse aftales individuelt med hver enkelt partner. Sagen sendes til den partner, vi vurderer bedst kan finansiere den - ud fra sagstype, beløb, sikkerhed og geografi.
Kunden bestemmer
Vi formidler kontakten, kunden træffer beslutningen. Der skrives ingen aftale uden accept, og ingen bliver skubbet mod et bestemt produkt.
Kan den første partner ikke hjælpe, ser vi på en anden. Man kan til enhver tid sige nej, få udleveret sine oplysninger eller få dem slettet.
Dansk og GDPR-sikkert
Oplysninger opbevares på europæiske servere, krypteres undervejs og videregives kun med udtrykkeligt samtykke - og kun til den partner, sagen sendes til.
Kontakt
Spørgsmål til en sag eller til samarbejde? Skriv til os på kontakt@fintra.dk.